Domain tanz-unterricht.de kaufen?
Wir ziehen mit dem Projekt
tanz-unterricht.de um.
Sind Sie am Kauf der Domain
tanz-unterricht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tanz-unterricht.de kaufen?
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **


Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
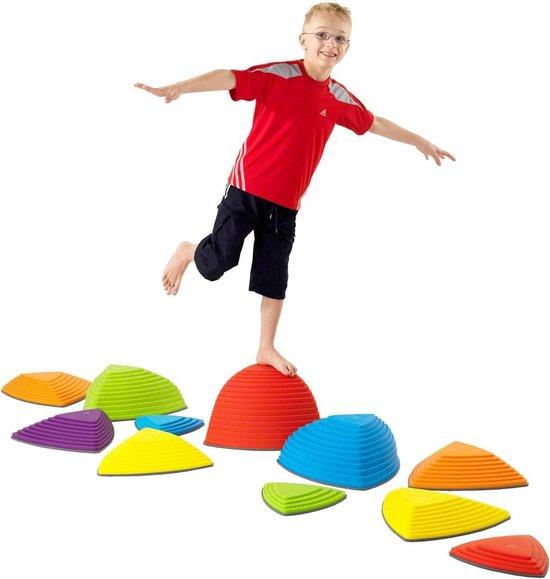
Balance-Kissen für Gleichgewichtsübungen - Fördert Gleichgewicht und KoordinationMit diesem Hügel-Set trainieren Kinder ihr Gleichgewicht, ihre Balance und ihre Koordinationsfähigkeiten. Dank der unterschiedlichen Höhen lernen sie, ihre Sprungkraft und ihre Koordinationsfähigkeiten besser einzuschätzen. Die Hügel und Flusssteine sind stabile Elemente, die nicht umkippen können. Die Gummibasis sorgt für einen festen Halt und verhindert das Ausrutschen. Die maximale Belastbarkeit beträgt 100 kg. Das Set besteht aus: 1 großem Hügel (42x42x42 cm, Höhe 25,5 cm), 2 mittelgroßen Hügeln (40,5x40,5x40,5 cm, Höhe 17 cm), 2 kleinen Hügeln (36x36x36 cm, Höhe 8,5 cm), 1 Übungsblatt, 3 großen Flusssteinen (36x36x36 cm, Höhe 8,5 cm, ca. 532 g) und 3 kleinen Flusssteinen (25x25x25 cm, Höhe 4,5 cm, ca. 240 g).437,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
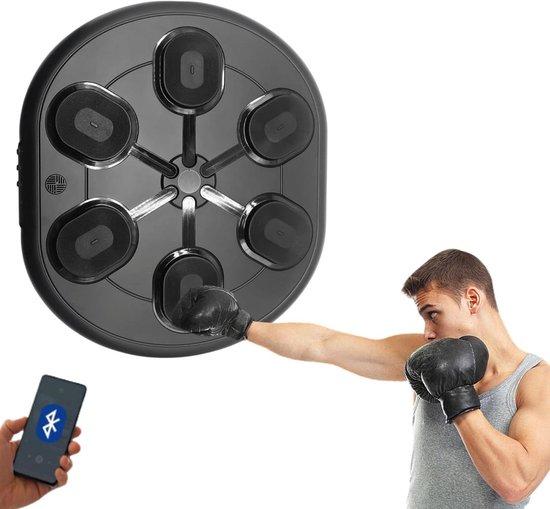
Musik Boxmaschine - Trainingsmaschine - Home Sport - Beleuchtung auf Rhythmus - 60x52 cm - SchwarzVerbessern Sie Ihre Fitness und Reaktion mit diesem innovativen Musikboxgerät. Erleben Sie eine dynamische Trainingseinheit, die Sie motiviert, das Beste aus sich selbst, zu Hause oder im Fitnessstudio zu bekommen. Perfekt für alle, die nach einem Spaß und effektiven Weg, fit zu bleiben suchen. Diese vielseitige Boxmaschine kombiniert Musik, Licht und Training in einem. Wählen Sie aus zwei Modi: individuelles Training oder eigene Musik über Bluetooth abspielen.431,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rhythmus ABC Rhythmus?Rhythmus ABC Rhythmus? von Pro Musica vermittelt rhythmische Grundlagen auf spielerische und leicht verständliche Weise. Das Lehrmaterial unterstützt Einsteiger, Schüler und Musikgruppen dabei, Taktgefühl, Koordination und musikalisches Verständnis aktiv zu entwickeln.23,90 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Mini Trampolin Frosch Design 91cm Griff Indoor Koordination Balance Max 50kgHypermotion Kindertrampolin 91 cm (36") mit Sicherheitsgriff und Frosch-Design - Indoor SpaßHüpfvergnügen für die Kleinsten! Dieses Minitrampolin mit Haltegriff ist ideal zur Förderung von Koordination, Gleichgewicht und Motorik. Dank des kinderfreundlichen Frosch-Designs und der kompakten Größe passt es perfekt in jedes Kinderzimmer.Hauptvorteile:Sicherer Halt: Schaumstoffgepolsterter Griff für stabilen Halt beim Springen.Bodenschutz: 6 Füße mit rutschfesten Gummikappen für einen sicheren Stand und Schutz empfindlicher Böden.Einfacher Aufbau: Schnelle Montage dank bebildeter Anleitung.Spielerisch Fit: Regt die Lymphzirkulation an und stärkt die Muskulatur spielerisch.Technische Daten:Gesamtdurchmesser: 91 cm (36") | Innenkreis: ca. 68 cmHöhe über dem Boden: ca. 21 cm | Griffhöhe: ca. 72 cmAnzahl der Federn: 30 | Max. Belastbarkeit: 50 kgMaterialien: Hochwertiger Stahl und SchaumstoffpolsterungAltersempfehlung: Ab 3 JahrenSicherheit: Entspricht den aktuellen europäischen Standards für häusliche Trampoline. Das dekorative Frosch-Element ist optional abnehmbar.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **

Wie lange zahlt die gesetzliche Unfallversicherung?
Wie lange zahlt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung zahlt in der Regel nur für einen begrenzten Zeitraum, der von der Art und Schwere des Unfalls abhängt. Bei vorübergehenden Arbeitsunfähigkeiten werden in der Regel die Kosten für die medizinische Behandlung und das Krankengeld für die Dauer der Arbeitsunfähigkeit übernommen. Bei dauerhaften Invaliditäten oder Todesfällen können Leistungen in Form von Renten oder einmaligen Zahlungen gezahlt werden. Es ist wichtig, sich über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Schott Musik und Tanz 1 HandbuchSchott Musik und Tanz für Kinder 1 – Handbuch: Unterrichtswerk zur Früherziehung, Handbuch (Ordner) zum ersten Unterrichtsjahr, Neuausgabe 2026, von Jutta Funk, Micaela Grüner und Rainer Kotzian, ISBN 9783795720650, ISMN 9790001223799, ED 22963, 21 x 29,7 cm, 344 Seiten, in deutscher Sprache75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schott Musik und Tanz Paket 1Schott Musik und Tanz für Kinder 1 – Komplettpaket: Unterrichtswerk zur Früherziehung, Neuausgabe 2026, von Jutta Funk, Micaela Grüner und Rainer Kotzian, umfasst alle Materialien zum ersten Unterrichtsjahr: Mein Musikater Kinderheft 1, Meine Tripptrappmaus Kinderheft 2, Lehrerhandbuch 1 (Ordner), MP3-Pack 1, Begleitsätze für Klavier und Ukulele 1 und Elterninformation, ISBN 9783795734923, ISMN 9790001223812, ED 24110, in deutscher Sprache105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balance-Kissen für Gleichgewichtsübungen - Fördert Gleichgewicht und KoordinationMit diesem Hügel-Set trainieren Kinder ihr Gleichgewicht, ihre Balance und ihre Koordinationsfähigkeiten. Dank der unterschiedlichen Höhen lernen sie, ihre Sprungkraft und ihre Koordinationsfähigkeiten besser einzuschätzen. Die Hügel und Flusssteine sind stabile Elemente, die nicht umkippen können. Die Gummibasis sorgt für einen festen Halt und verhindert das Ausrutschen. Die maximale Belastbarkeit beträgt 100 kg. Das Set besteht aus: 1 großem Hügel (42x42x42 cm, Höhe 25,5 cm), 2 mittelgroßen Hügeln (40,5x40,5x40,5 cm, Höhe 17 cm), 2 kleinen Hügeln (36x36x36 cm, Höhe 8,5 cm), 1 Übungsblatt, 3 großen Flusssteinen (36x36x36 cm, Höhe 8,5 cm, ca. 532 g) und 3 kleinen Flusssteinen (25x25x25 cm, Höhe 4,5 cm, ca. 240 g).437,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Musik Boxmaschine - Trainingsmaschine - Home Sport - Beleuchtung auf Rhythmus - 60x52 cm - SchwarzVerbessern Sie Ihre Fitness und Reaktion mit diesem innovativen Musikboxgerät. Erleben Sie eine dynamische Trainingseinheit, die Sie motiviert, das Beste aus sich selbst, zu Hause oder im Fitnessstudio zu bekommen. Perfekt für alle, die nach einem Spaß und effektiven Weg, fit zu bleiben suchen. Diese vielseitige Boxmaschine kombiniert Musik, Licht und Training in einem. Wählen Sie aus zwei Modi: individuelles Training oder eigene Musik über Bluetooth abspielen.431,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
Rhythmus ABC Rhythmus?Rhythmus ABC Rhythmus? von Pro Musica vermittelt rhythmische Grundlagen auf spielerische und leicht verständliche Weise. Das Lehrmaterial unterstützt Einsteiger, Schüler und Musikgruppen dabei, Taktgefühl, Koordination und musikalisches Verständnis aktiv zu entwickeln.23,90 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Mini Trampolin Frosch Design 91cm Griff Indoor Koordination Balance Max 50kgHypermotion Kindertrampolin 91 cm (36") mit Sicherheitsgriff und Frosch-Design - Indoor SpaßHüpfvergnügen für die Kleinsten! Dieses Minitrampolin mit Haltegriff ist ideal zur Förderung von Koordination, Gleichgewicht und Motorik. Dank des kinderfreundlichen Frosch-Designs und der kompakten Größe passt es perfekt in jedes Kinderzimmer.Hauptvorteile:Sicherer Halt: Schaumstoffgepolsterter Griff für stabilen Halt beim Springen.Bodenschutz: 6 Füße mit rutschfesten Gummikappen für einen sicheren Stand und Schutz empfindlicher Böden.Einfacher Aufbau: Schnelle Montage dank bebildeter Anleitung.Spielerisch Fit: Regt die Lymphzirkulation an und stärkt die Muskulatur spielerisch.Technische Daten:Gesamtdurchmesser: 91 cm (36") | Innenkreis: ca. 68 cmHöhe über dem Boden: ca. 21 cm | Griffhöhe: ca. 72 cmAnzahl der Federn: 30 | Max. Belastbarkeit: 50 kgMaterialien: Hochwertiger Stahl und SchaumstoffpolsterungAltersempfehlung: Ab 3 JahrenSicherheit: Entspricht den aktuellen europäischen Standards für häusliche Trampoline. Das dekorative Frosch-Element ist optional abnehmbar.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
tiptoi Lernspiel 00122, ACTIVE Set - Kunterbuntes Tanz-Theater, ab 3 Jahre, 1-6 Spieler, Bewegung fördernInteraktives Bewegungsspiel, bei dem alle gemeinsam zur Musik tanzen Stärkt Körperbewusstsein, Rhythmusgefühl und Motorik - für Kinder von 3 - 5 Jahren Enthält kompakten Lautsprecher zum Einstecken des tiptoi-Stifts So sind die Texte gut zu verstehen und alle Spieler haben die Hände frei Mittels liebevoll illustrierter Karten eigene Tänze zusammenstellen tiptoi-Stift liefert dabei passende Erklärungen zum Mitmachen der Bewegungen So tanzen die Kinder mit Ballerina, Krokodil oder Pirat zur Musik Zusätzlich können drei Traumreisen zur Entspannung abgespielt werden Verschiedene Musikstücke und Bewegungen lassen sich immer wieder neu kombinieren Für abwechslungsreiche Tänze, Freude an Bewegung und langfristigen Spielspaß Zur Nutzung wird ein tiptoi-Stift benötigt (nicht im Lieferumfang enthalten) Mit allen tiptoi-Stiften kompatibel Benötigt 3 x AAA / Micro-Batterie - nicht im Lieferumfang enthalten Für 1 - 6 Spieler, Spieldauer ca. 10 - 15 min Merkmale: Altersempfehlung: ab 3 Jahre Spieleranzahl: 1 - 6 Spieler Hinweis: Achtung! Nicht für Kinder unter drei Jahren geeignet.26,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **
-
Wie lange zahlt die gesetzliche Unfallversicherung?
Wie lange zahlt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung zahlt in der Regel nur für einen begrenzten Zeitraum, der von der Art und Schwere des Unfalls abhängt. Bei vorübergehenden Arbeitsunfähigkeiten werden in der Regel die Kosten für die medizinische Behandlung und das Krankengeld für die Dauer der Arbeitsunfähigkeit übernommen. Bei dauerhaften Invaliditäten oder Todesfällen können Leistungen in Form von Renten oder einmaligen Zahlungen gezahlt werden. Es ist wichtig, sich über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.